রেকর্ড পরিমাণ নগদ টাকা মানুষের হাতে, ব্যাংকে রাখতে অনিহা
- আপডেট টাইম :: রবিবার, ১৬ অক্টোবর, ২০২২
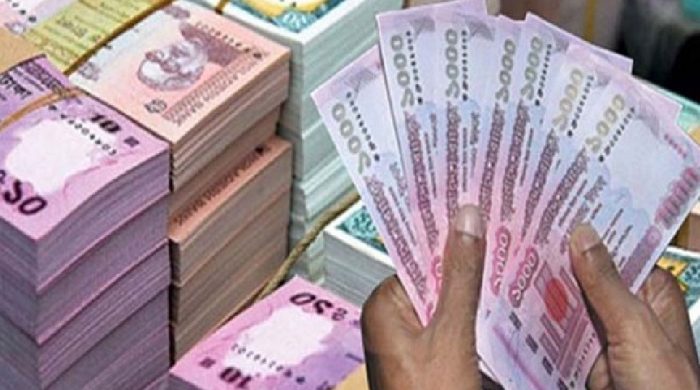
অর্থ ও বাণিজ্য ডেস্ক : সাধারণ মানুষ ব্যাংকে টাকা রাখার চেয়ে হাতে রাখতেই এখন বেশি স্বাচ্ছন্দ্যবোধ করছে। আর এ কারণে মানুষের হাতে নগদ টাকার পরিমাণ বেড়ে যাচ্ছে। বাংলাদেশ ব্যাংকের সর্বশেষ পরিসংখ্যান মতে, মানুষের হাতে নগদ টাকার পরিমাণ বেড়ে দাঁড়িয়েছে দুই লাখ ৪২ হাজার কোটি টাকা, যা এ যাবৎকালের সর্বোচ্চ। নিজেদের প্রয়োজনে কেনাকাটাসহ যেকোনো আপৎকালীন ব্যয় মেটানোর জন্যই তারা হাতে নগদ টাকা বেশি রাখছে বলে সংশ্লিষ্ট সূত্র জানিয়েছে। আর এর প্রভাবে ব্যাংকগুলোতে আমানতের পরিমাণ কমে যাচ্ছে।
বাংলাদেশ ব্যাংকের পরিসংখ্যান থেকে দেখা যায়, আগস্ট শেষে দেশে মোট আমানত রয়েছে প্রায় ১৪ লাখ ৬৯ হাজার কোটি টাকার। এর বেশির ভাগ অংশই আছে ব্যাংকে মেয়াদি আমানত হিসেবে। ব্যাংকের বাইরে অর্থাৎ দেশে মানুষের হাতে এখন প্রায় দুই লাখ ৪২ হাজার কোটি টাকা রয়েছে, যা এক বছর আগে ছিল দুই লাখ সাড়ে ১৩ হাজার কোটি টাকা। এক বছরে মানুষের হাতে নগদ অর্থ বেড়েছে প্রায় সাড়ে ২৮ হাজার কোটি টাকা, যা শতকরা সাড়ে ১৩ ভাগ। বর্তমানে দেশের মানুষের হাতে নগদ টাকার পরিমাণ অন্য যেকোনো সময়ের চেয়ে বেশি বলে ব্যাংকাররা জানিয়েছেন।
দৈনন্দিন জীবনের ব্যয় নির্বাহ বা পণ্য ও সেবা নেয়ার জন্য প্রতিদিনই কিছু না কিছু টাকা খরচ করতে হয়। এর বাইরে বাড়তি টাকা ব্যাংক বা আর্থিক প্রতিষ্ঠানে জমা থাকে। দেশের মোট প্রচলনে থাকা মুদ্রা থেকে ব্যাংকে জমানো টাকা বাদ দিয়ে লোকজনের হাতে কত টাকা আছে সেই তথ্য বের করে বাংলাদেশ ব্যাংক।
অর্থনৈতিক বিশ্লেষকরা জানিয়েছেন, ব্যাংকে আমানত রেখে এখন খুব বেশি মুনাফা পাওয়া যায় না; বরং জমানো টাকার ওপর ভ্যাট ও আবগারি শুল্ক পরিশোধের পর যে পরিমাণ মুনাফা হয়, মূল্যস্ফীতি তার থেকে বেশি। ফলে ব্যাংকে আমানত রেখে তা থেকে প্রকৃত মুনাফা কমে যাচ্ছে। এ কারণে টাকা না জমিয়ে ভোগে ব্যয় করছেন তারা।
বিশ্লেষকরা বলছেন, করোনাভাইরাস প্রাদুর্ভাবের প্রভাবের পর মানুষের আয় কাক্সিক্ষত হারে বাড়েনি; বরং কমে গেছে। কিন্তু বিপরীতে সবধরনের পণ্যের দাম আকাশমুখী হয়ে হয়েছে। শুধু বাংলাদেশ ব্যাংকের পরিসংখ্যান মতেই পয়েন্ট টু পয়েন্ট মূল্যস্ফীতি আগস্টে বেড়ে হয়েছে ৯ দশমিক ৫২ শতাংশ। কিন্তু ব্যাংক আমানতের সুদহার তুলনামূলক কম হওয়ায় ব্যাংকে টাকা রাখার প্রবণতা কমে গেছে। বাড়ছে হাতে নগদ টাকা রাখার প্রবণতা। হাতে নগদ টাকা বেশি থাকার অর্থ হলো ব্যাংকের আমানত কমে যাওয়া। আর আমানত কমে যাওয়ার অর্থ হলো ব্যাংকের বিনিয়োগ সক্ষমতা হ্রাস পাওয়া। এর প্রভাব পড়ে কর্মসংস্থানে।
বাংলাদেশ ব্যাংকের প্রতিবেদন বিশ্লেষণ করলে দেখা যায়, মানুষের হাতে এক দিকে নগদ টাকার পরিমাণ বেড়ে যাচ্ছে, বিপরীতে কমে যাচ্ছে ব্যাংকিং খাতে সামগ্রিক আমানতের পরিমাণ। চলতি অর্থবছরের প্রথম দুই মাসে (জুলাই-আগস্ট) ব্যাংকিং খাতে আমানতের পরিমাণ কমেছে পৌনে তিন হাজার কোটি টাকা। গত জুন শেষে ব্যাংকিং খাতে আমানতের স্থিতি ছিল ১৪ লাখ ৭২ হাজার কোটি টাকা। আগস্ট শেষে তা কমে হয়েছে ১৪ লাখ ৬৯ হাজার কোটি টাকা।
ব্যাংকাররা জানিয়েছেন, আমানতের সুদহার এখন অনেক কমানো হয়েছে। গড়ে ৫ থেকে ৬ শতাংশের বেশি মুনাফা পাওয়া যাচ্ছে না। গড় মুনাফার হার ৪ দশমিক শূন্য ৭ শতাংশ। আর এ মুনাফা পাওয়ার জন্য নানা রকম ভ্যাট ট্যাক্স কেটে রাখা হয়। সবমিলে প্রকৃত আয় মূল্যস্ফীতির অনেক নিচে নেমে গেছে। আর মূল্যস্ফীতির নিচে নামার অর্থ হলো মূলধন কমে যাওয়া। অর্থাৎ লোকসানের মুখে পড়া। এ কারণে মানুষ যেটুকু আয় করছে তার একটি অংশ ব্যয় করছে। কিছু অংশ হাতে রাখছে। এটা চলতে থাকলে আর বিনিয়োগের চাপ বেড়ে গেলে ব্যাংকগুলোর নগদ টাকার সঙ্কট প্রকট আকার ধারণ করতে পারে। এতে বিনিয়োগ বাধাগ্রস্ত হবে। কাক্সিক্ষত হারে বাড়বে না কর্মসংস্থান।
এর আগে আমানতের হার তলানিতে নেমে যাওয়ায় সম্প্রতি বাংলাদেশ ব্যাংক থেকে আমানতের সর্বনিম্ন সীমা বেঁধে দেয়া হয়েছে। বলা হয়েছিল, আমানতের সুদের হার মূল্যস্ফীতির নিচে হবে না। তার আগে আমানতের সুদহার ৪ শতাংশে নেমে এসেছিল। সেই হিসেবে এখন আমানতের সুদহার সাড়ে ৫ শতাংশ থেকে ৬ শতাংশের মধ্যে রয়েছে; কিন্তু মূল্যস্ফীতি ৯ দশমিক ৫২ শতাংশে উঠে গেছে। মূল্যস্ফীতির চেয়ে আমানতের সুদহার এখননো ৪ শতাংশ কম রয়েছে। আবার যেটুকু মুনাফা পাওয়া যায়, নানা রকম ভ্যাট ট্যাক্স কাটার পর প্রকৃত মুনাফা আরো কমে যাচ্ছে। যেমন, যাদের কর শনাক্ত নম্বর বা টিআইএন আছে তাদেরকে মুনাফার ওপর ১০ শতাংশ কর পরিশোধ করতে হয়। আর যাদের টিআইএন নেই তাদেরকে ১৫ শতাংশ কর দিতে হয়। বছরের যেকোনো সময় আমানত এক লাখ টাকা ছাড়ালে ২০০ টাকা আবগারি শুল্ক দিতে হয়। আমানত যত বেশি হবে আবগারি শুল্ক তত বেশি হয়। এর পাশাপাশি নানা রকম ব্যাংক সার্ভিস চার্জ তো রয়েছেই। সবমিলেই যে মুনাফা ব্যাংক ঘোষণা করে বাস্তবে এতে তা কমে যায়।
বিশ্লেষকরা জানিয়েছেন, মানুষের ব্যাংকে অধিক হারে টাকা রাখার প্রবণতা বাড়ানোর জন্য প্রকৃত সুদহার মূল্যস্ফীতির উপরে রাখার ব্যবস্থা করতে হবে। অন্যথায় সামনে ব্যাংকগুলোর বিনিয়োগ করার মতো পর্যাপ্ত অর্থ হাতে থাকবে না। অর্থাৎ ব্যাংকের বিনিয়োগ সক্ষমতা কমে যাবে, কাক্সিক্ষত হারে কর্মসংস্থান সৃষ্টি হবে না, যা দেশের অর্থনীতির জন্য মোটেও ভালো ফল বয়ে আনবে না।